Jak financovat dřevostavbu?
FINANCOVÁNÍ DOMU
Stavba vlastního domu není jen otázkou výběru dispozice, pozemku nebo technologie. Stejně důležité je včas vědět, z čeho budete jednotlivé fáze projektu financovat a kdy budou peníze potřeba. U výstavby se totiž hypotéka čerpá jinak než při koupi hotové nemovitosti.
Rozhodnutí postavit si vlastní dům začíná představou o tom, jak by měl budoucí domov vypadat. Velmi brzy ale přichází stejně důležitá otázka: Jak celou stavbu financovat?
Jen málokdo dnes staví dům výhradně z vlastních úspor, a proto bývá nejčastějším řešením kombinace vlastních prostředků a hypotečního úvěru.
Financování výstavby má trochu jiná pravidla než koupě hotového bytu nebo domu. Peníze nejsou zpravidla potřeba najednou, ale postupně podle toho, jak stavba vzniká. Dobře nastavené financování by proto mělo respektovat nejen možnosti klienta a podmínky banky, ale také harmonogram samotné výstavby.
FINANCOVÁNÍ S ODBORNÍKY
ATRIUM spolupracuje s GOLEM FINANCE
Právě proto ATRIUM spolupracuje v oblasti hypotečního financování se specialisty na bydlení GOLEM FINANCE , kteří mohou s klientem řešit financování už od prvních fází přípravy domu.
PRVNÍ KROK
Nejdříve rozpočet, potom hypotéka
Ještě před výběrem konkrétní banky je dobré mít alespoň základní představu o celkovém rozpočtu. Do něj nepatří pouze samotný dům. Počítat je potřeba také s pozemkem, základovou deskou, přípojkami, případnými terénními úpravami a dalšími náklady spojenými s dokončením domu a jeho okolí.
Čím lépe klient ví, co je součástí sjednané ceny a které položky bude muset financovat samostatně, tím přesněji lze nastavit také hypotéku a potřebnou finanční rezervu.
Už v této fázi může být užitečná konzultace s hypotečním specialistou GOLEM FINANCE . Ještě před definitivním rozhodnutím o rozsahu investice lze orientačně posoudit, jak vysoké financování je pro klienta reálně dosažitelné, jaké vlastní zdroje bude potřebovat a jak vysoká měsíční splátka bude pro jeho domácnost dlouhodobě bezpečná. A zejména, která banka je pro klienta nejvýhodnější.
Maximální částka, kterou je banka ochotná půjčit, totiž nemusí být částkou, kterou je rozumné si půjčit.
ORIENTAČNÍ VÝPOČET
Jak by mohla vypadat vaše hypotéka?
Pro první představu můžete využít hypoteční kalkulačku GOLEM FINANCE. Orientačně si tak můžete spočítat výši úvěru, měsíční splátku a základní parametry financování.
VLASTNÍ ZDROJE
Vlastní peníze nemusí znamenat jen hotovost na účtu
Jednou z prvních otázek budoucích stavebníků bývá, kolik musí mít připraveno z vlastních prostředků.
Banky při poskytování hypotéky sledují poměr výše úvěru k hodnotě zastavené nemovitosti, tedy LTV. Část investice proto klient zpravidla musí pokrýt z vlastních zdrojů.
To ale automaticky neznamená, že musí mít celou potřebnou částku naspořenou na účtu. Významnou roli může sehrát například pozemek, který už klient vlastní. Pokud má dostatečnou hodnotu a lze jej použít jako zajištění úvěru, může jeho hodnota vlastní zdroje částečně nebo v některých případech i zcela nahradit.
Právě posouzení hodnoty pozemku a možností jeho využití při financování je jednou z věcí, které s klienty specialisté GOLEM FINANCE řeší. Každý případ je totiž jiný. Jinak se bude financovat klient, který pozemek teprve kupuje, a jinak rodina, která již vlastní nezatíženou stavební parcelu.
ČERPÁNÍ HYPOTÉKY
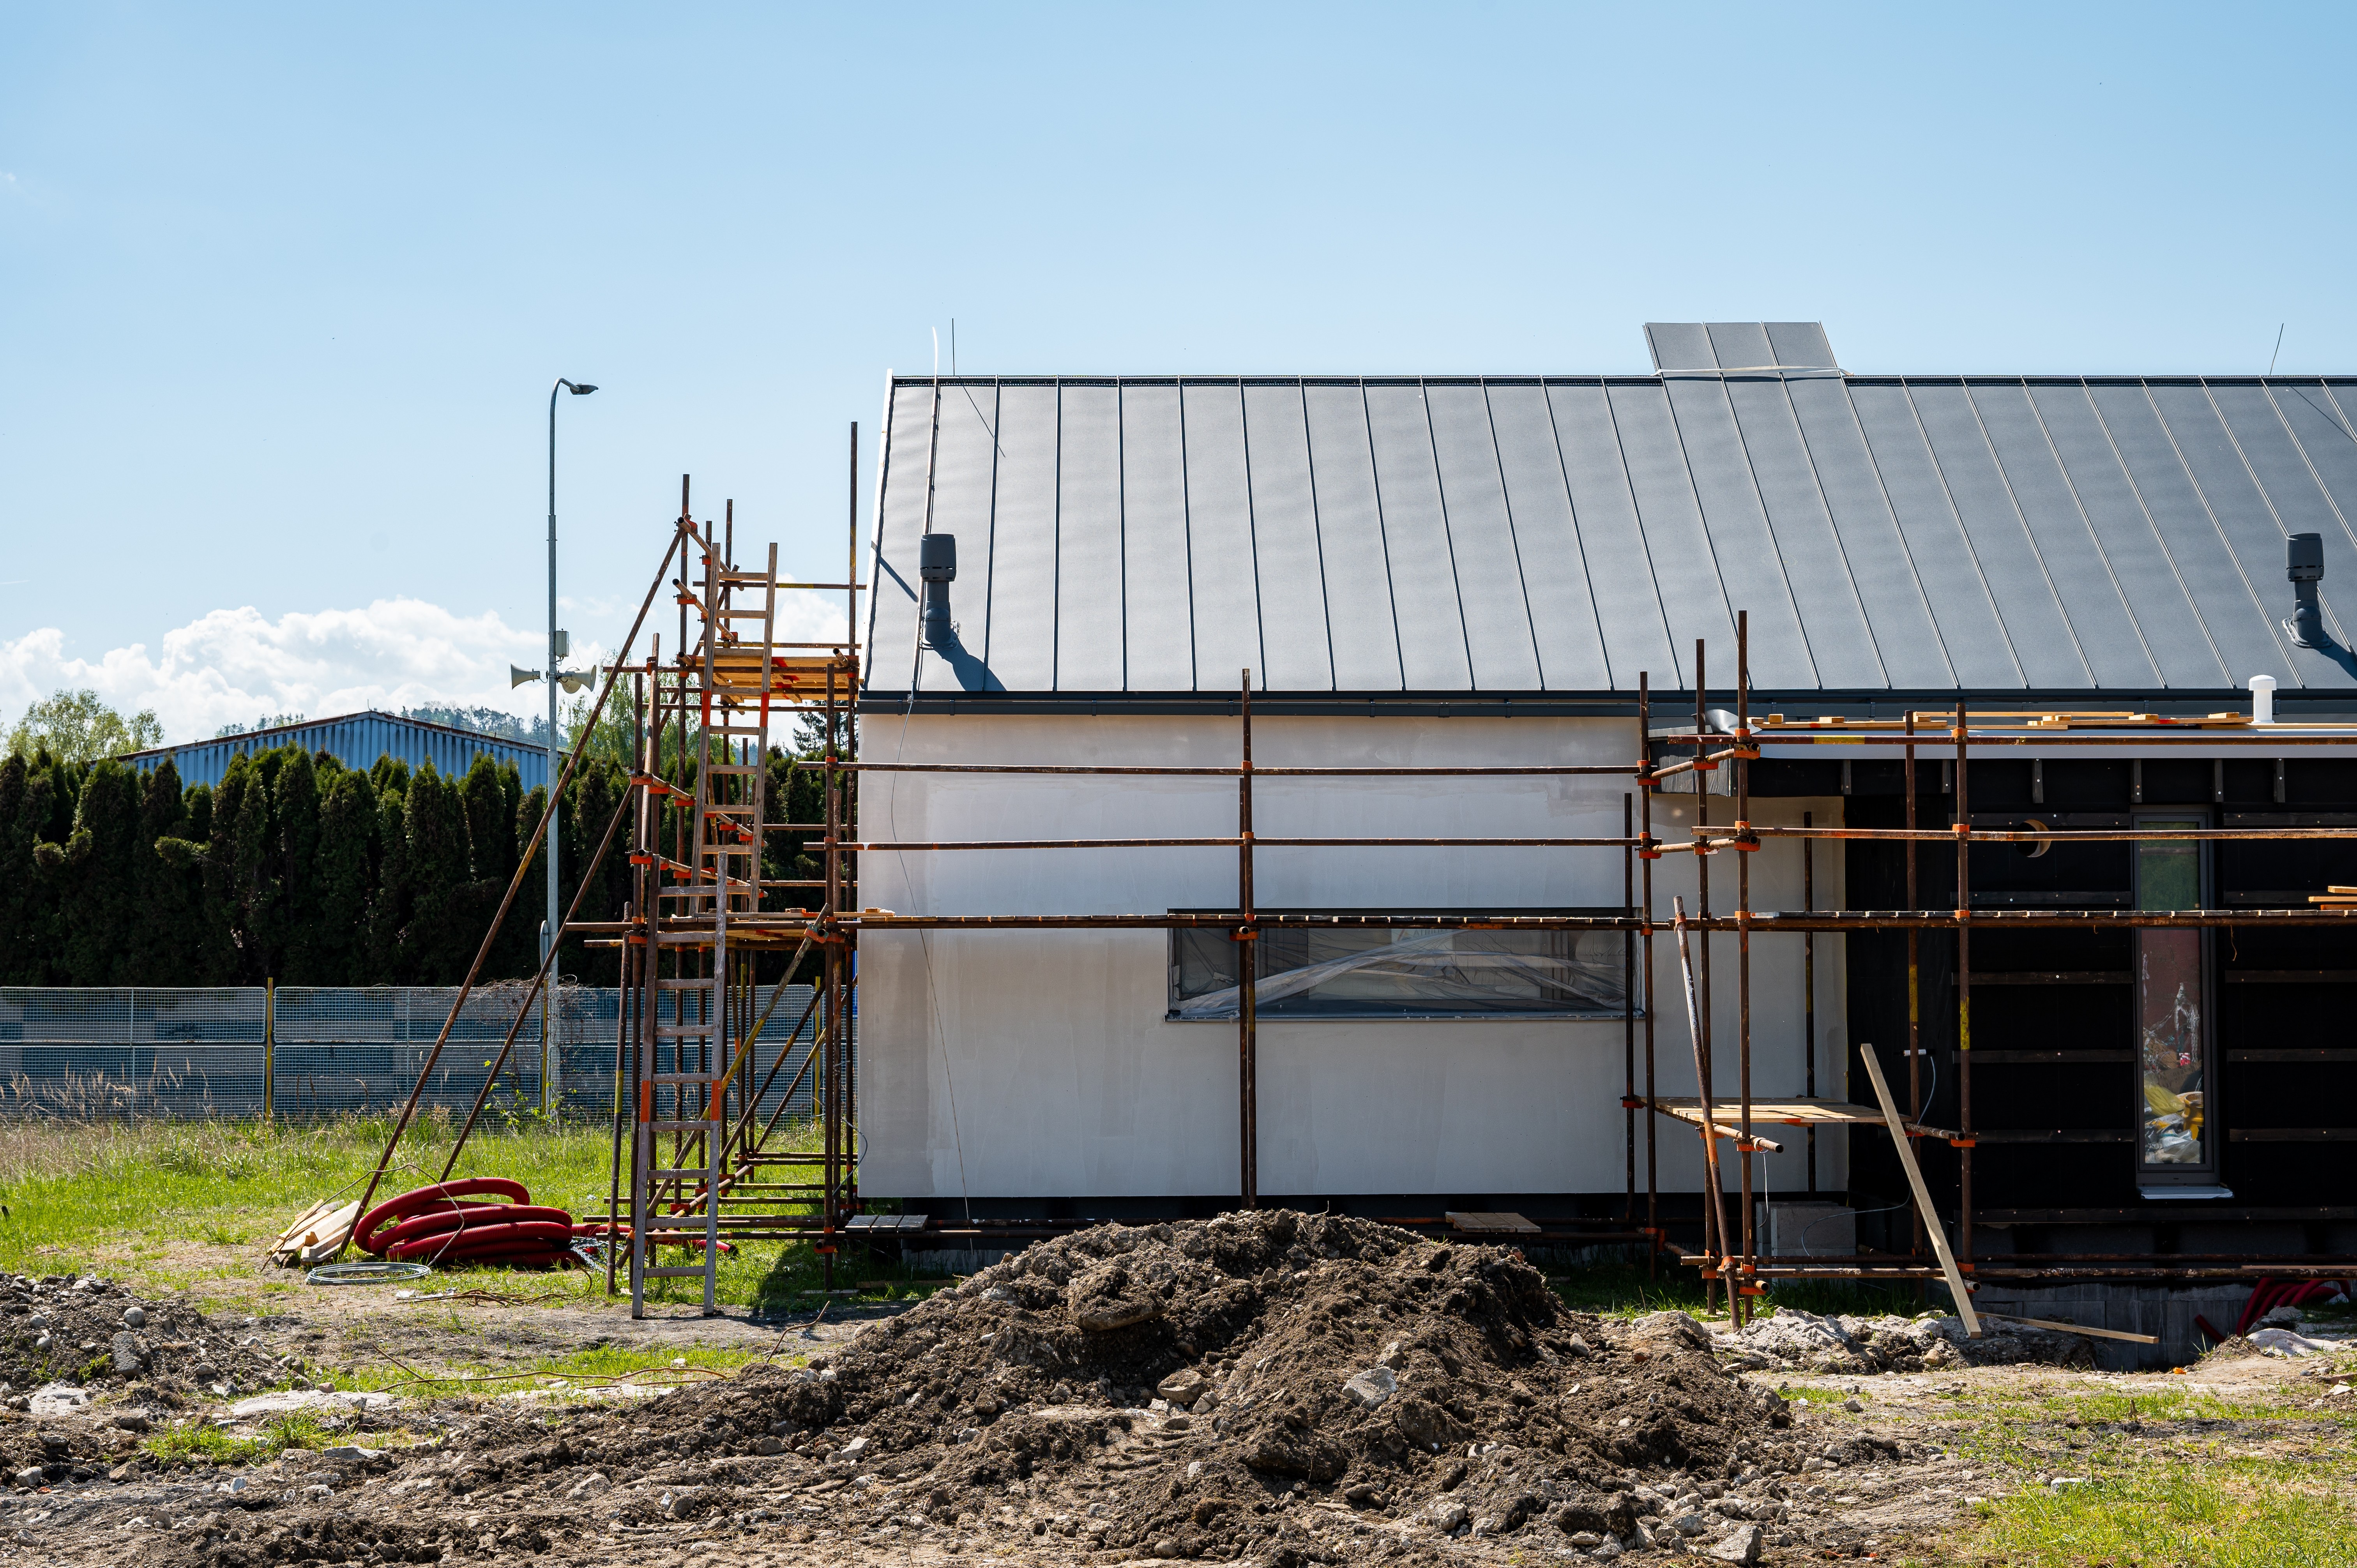
Hypotéka na výstavbu se čerpá postupně
Při koupi hotového domu je princip poměrně jednoduchý – banka po splnění stanovených podmínek uvolní prostředky na zaplacení kupní ceny.
U výstavby je situace jiná. Hypotéka se zpravidla čerpá postupně podle toho, jak roste hodnota vznikající nemovitosti. Banka tedy neuvolní automaticky celou schválenou částku na začátku stavby.
A právě tady je důležité dobře sladit podmínky banky s platebním harmonogramem dodavatele domu. Klient potřebuje mít peníze k dispozici ve chvíli, kdy má podle smlouvy zaplatit další část ceny, zatímco banka musí mít splněné své podmínky pro jejich uvolnění.
Úkolem hypotečního specialisty proto není pouze najít banku s dobrou úrokovou sazbou. U financování výstavby je zásadní vybrat takovou banku a nastavit hypotéku tak, aby způsob čerpání odpovídal průběhu konkrétní stavby.
FINANCOVÁNÍ DOMU ATRIUM
Jak funguje financování při stavbě domu ATRIUM
U výstavby domu ATRIUM má klient mezi prvními platbami a samotnou realizací prostor pro přípravu financování.
10 %
ceny domu klient hradí při podpisu smlouvy.
20 %
ceny je splatných až šest týdnů před nástupem na montáž domu.
24 měsíců
ATRIUM garantuje sjednanou cenu domu.
Mezitím probíhá příprava stavby – například vyřizování stavebního povolení, detailní pohovor a další kroky potřebné před zahájením realizace. Toto období může trvat i déle než 12 měsíců.
Klient tak získává dostatek času na přípravu vhodného financování. Tento čas je možné využít společně s GOLEM FINANCE k výběru vhodné banky, přípravě podkladů a nastavení hypotéky tak, aby bylo možné peníze čerpat ve chvíli, kdy budou podle harmonogramu stavby skutečně potřeba.
Hypotéku na výstavbu totiž není vhodné začít řešit až ve chvíli, kdy přijde další faktura.
Podívejte se, jak probíhá stavební proces ATRIUM →
DŘEVOSTAVBA A HYPOTÉKA
Na čem bankám při financování dřevostavby skutečně záleží
Někteří klienti se stále ptají, zda banky přistupují k dřevostavbám jinak než ke zděným domům. Samotný fakt, že jde o dřevostavbu, dnes standardně není překážkou pro získání hypotéky.
Pro banku je podstatná především hodnota nemovitosti, kvalita zajištění, rozpočet a dokumentace stavby a samozřejmě bonita klienta. Důležitý je také odhad budoucí hodnoty dokončeného domu.
Specifika se mohou objevit především v průběhu výstavby a při postupném čerpání hypotéky. Jednotlivé banky totiž nemají totožná pravidla. Lišit se může způsob dokládání prostavěnosti, podmínky jednotlivých čerpání i to, jak banka pracuje s aktuální a budoucí hodnotou nemovitosti.
Proto nemusí být pro financování výstavby automaticky nejlepší banka, která právě nabízí nejnižší úrokovou sazbu. GOLEM FINANCE pracuje s nabídkami a podmínkami více bank a může tak při výběru zohlednit nejen cenu hypotéky, ale právě i pravidla důležitá pro financování konkrétní výstavby.
SPOLEČNĚ OD ZAČÁTKU
ATRIUM řeší dům, GOLEM FINANCE jeho financování
Ideální je, pokud se financování začne řešit už ve chvíli, kdy vzniká konkrétní plán stavby.
Specialista GOLEM FINANCE může předem posoudit příjmy a závazky klienta, zjistit jeho reálnou úvěrovou kapacitu, porovnat možnosti jednotlivých bank a navrhnout vhodnou strukturu financování.
Současně lze prověřit, zda a jak využít vlastní pozemek, kolik bude potřeba vlastních prostředků a jak nastavit jednotlivá čerpání hypotéky.
Stavba a její financování nejsou dva oddělené procesy
ATRIUM zná harmonogram přípravy a realizace domu, GOLEM FINANCE zná podmínky jednotlivých bank. Financování tak lze připravovat s ohledem na konkrétní projekt a jeho jednotlivé fáze. Klient díky tomu ještě před zahájením stavby ví, z čeho bude jednotlivé části projektu platit a kdy budou peníze k dispozici.
PLÁNUJTE VČAS
Dobré financování začíná dřív než stavba
Dům je pro většinu lidí jednou z největších investic v životě. Financování by proto nemělo být až posledním krokem poté, co je vybraný pozemek, dům a podepsané všechny smlouvy.
Ideální je řešit technickou stránku stavby a její financování souběžně. Díky spolupráci ATRIUM a GOLEM FINANCE může klient začít řešit hypotéku včas, prověřit své možnosti a následně sladit požadavky banky s harmonogramem výstavby.
Dobře připravená hypotéka totiž není jen ta s výhodnou úrokovou sazbou. U stavby domu je stejně důležité, aby byly peníze k dispozici přesně ve chvíli, kdy je budete potřebovat.
FINANCOVÁNÍ DOMU
Nechte si své možnosti prověřit ještě před zahájením stavby
Specialisté GOLEM FINANCE vám pomohou porovnat možnosti jednotlivých bank a nastavit financování s ohledem na konkrétní průběh výstavby domu.
Článek připravili specialisté na financování bydlení GOLEM FINANCE ve spolupráci s ATRIUM.